

Mikä olisi verotuksellisesti järkevin tapa säästää lapselle tavalliseen sijoitusrahastoon? Voin ostaa rahasto-osuuksia itselleni ja lahjoittaa ne myöhemmin lapselle. Mutta olisiko sittenkin kannattavampaa ostaa rahasto-osuudet suoraan lapsen nimiin?
- KOKEILE säästölaskuria Taloustaidon verkkosivulla.
Valinnalla on vaikutusta sekä minun veroihini että lahjansaajan veroihin. Millaisia – kysyn sitä Kati Hannikaiselta. Hän on Veronmaksajain Keskusliiton lakiasiainjohtaja.
Olen aikeissa sijoittaa tavallisten sijoitusrahastojen osuuksiin, joita ei osteta pörssistä, vaan rahastoyhtiöistä tai esim. pankeista. Tavoitteeni on hyödyntää mahdollisuutta lahjoittaa verovapaasti. Lahjan verovapaudessa kolme tärkeää muistettavaa asiaa ovat:
- Aikaraja: 3 vuotta
- Enimmäismäärä: Alle 7 500 e/3 vuotta
- Lahjoittajakohtaisuus: Aikaraja ja enimmäismäärä koskevat lahjoituksia samalta lahjoittajalta.
Lahjansaaja voi siis ottaa samalta lahjoittajalta vastaan verovapaasti yhteensä enintään 7 499 euroa kolmen vuoden välein.
Vaikka yksi lahjoittaja olisi jo antanut maksimimäärän, sen lisäksi lahjansaaja voi saada verovapaasti lahjoja muilta, kunhan lahjoja tulee kolmen vuoden aikana enintään 7 499 euroa/lahjoittaja.
Osuudet ensin itselle
Katsomme Kati Hannikaisen kanssa ensin verovaikutuksia siinä tapauksessa, että ostan rahasto-osuudet omiin nimiini ja lahjoitan ne myöhemmin verovapaasti lapselle.
”Kun lahjoitat omistamasi rahasto-osuudet lapselle, sinulle itsellesi ei koidu veroseuraamuksia”, Kati Hannikainen kertoo.
Koska lahjani on alle 7 500 euroa, veroseuraamuksia ei tule myöskään lapselle.
Lapselle tärkeä juttu on kuitenkin myös lahjaosuuksien hankintameno. Kun hän aikanaan myy osuudet, hänen verotettava luovutusvoittonsa on osuuksien myyntihinta, josta vähennetään osuuksien hankintameno. Mitä suurempi hankintameno, sitä pienemmäksi jää verotettava luovutusvoitto.
”Lapselle osuuksien hankintamenoksi tulee niiden lahjaverotusarvo, joka on lahjoituspäivän käypä arvo”, Kati Hannikainen sanoo.
Pienistäkin rahastolahjoituksista kannattaa antaa lahjaveroilmoitus, jotta omaisuudelle saadaan vahvistettua hankintameno. Jos kuitenkin rahasto-osuuden arvo lahjoitushetkellä on selvä ja jälkikäteen osoitettavissa, se voidaan hyväksyä verotuksessa hankintahinnaksi, vaikkei lahjaveroilmoitusta olisikaan annettu.
Ja jotta lahjoitushetken arvoa voidaan käyttää hankintamenona, edellytyksenä on, että lapsi myy lahjaksi saamansa osuudet aikaisintaan vuoden kuluttua lahjoituksesta.
”Jos hän myy aiemmin, hänen hankintamenokseen tulee hinta, jolla sinä olet ostanut osuudet”, Kati Hannikainen sanoo. Se saattaa olla paljonkin pienempi kuin osuuksien lahjoitushetken arvo.
Kiinnostavaa on, että vaikka rahasto-osuuksien arvo olisi minun omistusaikanani noussut, kumpikaan meistä ei joudu maksamaan tästä arvonnoususta veroa. Edellytyksenä on taas, että lapsi odottaa vuoden lahjoituksesta ennen kuin myy.
Arvonnoususta voi tulla verohyötyä myös sitten, kun lapsi myy osuudet: ”Hänen verotettava myyntivoittonsa jää pienemmäksi verrattuna tilanteeseen, jossa hän olisi saanut rahasto-osuudet lahjaksi aikaisemmin, kun niiden arvo oli pienempi”, Kati Hannikainen sanoo.
Tällöinhän myös osuuksien lahjaverotusarvo eli hankintameno olisi pienempi ja myyntivoitto sen vuoksi isompi.
Osuudet suoraan lapselle
Entä jos en omista rahasto-osuuksia ensin itse vaan ostan ne suoraan lapsen nimiin?
”Silloin lapsesta tulee rahasto-osuuksien omistaja lahjoitushetkellä, ja lapsen osuuksien hankintameno on osuuksista maksettu osto- eli merkintähinta”, Kati Hannikainen sanoo.
KAKSI TAPAA, YKSINKERTAISTETTU ESIMERKKI:
Näin lahjaosuuksien hankintameno määräytyy. Oletuksena on, että lapsi myy rahasto-osuudet aikaisintaan vuoden kuluttua lahjoituksesta (ns. 1 vuoden sääntö).
1. OSTAN ITSELLENI JA LAHJOITAN MYÖHEMMIN
Ostan rahasto-osuuden, jonka arvo on 5 e.
Kun lahjoitan sen lapselle, osuuden arvo on 8 e. Arvonnoususta (3 e) ei mene veroa.
Lapselle osuuden lahjaverotusarvo ja samalla osuuden hankintameno on 8 e.
Lapsen omistusaikana osuuden arvo nousee ja kun hän myy osuuden, sen arvo on 10 e.
Lapsen verotettava luovutusvoitto on 10 e–8 e = 2 e.
HUOMAA 1: Jos osuuksien arvo nousee minun omistusaikanani, kumpikaan meistä ei joudu siitä verolle.
HUOMAA 2: Vaikka olisin ostanut osuudet alle 7 500 eurolla, en voi lahjoittaa koko pottia kerralla verovapaasti, jos minun omistusaikanani osuuksien arvo nousee yli 7 499 euron.
2. OSTAN OSUUDET SUORAAN LAPSELLE
Ostan suoraan lapsen nimiin rahasto-osuuden, jonka arvo on 5 e.
Lapselle osuuden lahjaverotusarvo ja samalla osuuden hankintameno on 5 e.
Lapsen omistusaikana osuuden arvo nousee ja kun lapsi myy osuuden, sen arvo on 10 e.
Lapsen verotettava luovutusvoitto on 10 e–5 e = 5 e.
HUOMAA: Jos suoraan lapselle lahjaksi ostettujen rahasto-osuuksien arvo kasvaa, arvonnousu ei ole lahjaa. Se ei pienennä käytettävissä olevaa verovapaiden lahjojen enimmäismäärää. Jos olen ostanut lapselle osuuksia 2 000 eurolla, voin vielä lahjoittaa 5 499 euroa.
Kummassakin tapauksessa lapsen verotettava luovutusvoitto on mahdollista laskea myös siten, että todellisen hankintamenon sijasta vähennetään rahasto-osuuden myyntihinnasta ns. hankintameno-olettama.
Tällöin verotuksessa ei ole merkitystä rahasto-osuuden hankintamenolla, vaan omistusajalla. Jos lapsi on omistanut osuuden vähintään 10 vuotta, hän voi vähentää myyntihinnasta 40 %. Jos omistusaika on alle 10 vuotta, myyntihinnasta voi vähentää 20 %.
Yleensä hankintameno-olettama on todellista hankintahintaa edullisempi vaihtoehto, jos voi käyttää 40 prosentin olettamaa ja jos lahjaksi saatujen osuuksien arvo on yli 2,5-kertaistunut.
Hankintameno-olettamaa käytetään luovutusvoiton laskennassa myös, jos osuuksien lahjaverotusarvo ei ole tiedossa.
”Siksi alle 7 500 euron lahjastakin kannattaa harkita lahjaveroilmoituksen antamista tai dokumentoida muulla tavoin osuuksien käypä arvo lahjoitushetkellä”, Kati Hannikainen muistuttaa.
Jos ostan lahjoitettavat osuudet suoraan lapselle, niiden arvo pysyy muistissa, kunhan tallennan ostotositteet.
Peukalosääntöjä avuksi
Miten voisi yrittää arvioida, millaisissa tapauksissa vanhemman olisi verotuksellisesti edullisempaa sijoittaa ensin itselle ja millaisissa suoraan lapsen nimiin?
Arviointi ei ole helppoa, sillä yhtälössä on paljon muuttujia. Esimerkiksi sijoittamisen tahti ja aikajänne eivät välttämättä ole etukäteen tiedossa, eikä sijoitusten tuottoa pysty ennustamaan. Pitkällä aikavälillä verotuskin voi muuttua.
Veronmaksajien pääekonomisti Mikael Kirkko-Jaakkola on kuitenkin pannut laskentaohjelman laulamaan ja luonut muutamia hyödyllisiä peukalosääntöjä.
Tiivistelmät peukalosäännöistä ovat tässä:
Vanhemman nimiin säästäminen on yleensä vahvoilla, kun
- lapsi tarvitsee lahjoitetut varat käyttöönsä nuorena aikuisena, mutta ei kaikkea kerralla
- sijoitussalkku ei kasva niin suureksi, ettei sitä ehditä lahjoittaa verovapaina lahjoina
- lahjoitukset voidaan tehdä vähintään vuotta ennen myyntejä (ns. 1 vuoden sääntö)
Lapsen nimiin säästäminen voi olla houkuttelevampaa, kun
- sijoitusaika on pitkä
- tavoitteena on niin suuri salkku, että verottomat lahjaerät eivät riitä salkun myöhempään siirtämiseen lapselle
- lahjoitettujen sijoitusten tuotto voi nousta erittäin suureksi
- sijoitusten pitkä omistusaika mahdollistaa lapselle 40 prosentin hankintameno-olettaman hyödyntämisen
KOKEILE säästölaskuria Taloustaidon verkkosivulla.
”Mitä pienempi sijoitussalkku ja mitä aikaisemmin nuoruudessaan lapsi käyttää rahat, sitä vahvemmat perusteet on säästää ensin vanhempien nimissä. Ja toisaalta: mitä suurempi salkku, mitä pidempi sijoitusaika ja mitä korkeampi mahdollinen tuotto, sitä vahvemmat perusteet on siirtää varhaisessa vaiheessa omistusta lapselle”, Mikael Kirkko-Jaakkola kertaa.
Hänen mukaansa usein järkevä ratkaisu voikin olla yhdistelmä, jossa ensin säästetään vanhempien nimissä, mutta aloitetaan lahjoitukset ajoissa, jotta ne ehditään siirtää lapselle verottomasti.
Aina lapsilleen säästävät vanhemmat eivät mieti valinnoissaan vain tuottoja ja verotusta. Osa heistä sijoittaa omiin nimiinsä siksi, että lapsi ei täysi-ikäiseksi tultuaan pääse käsiksi koko säästöpottiin. Niinhän käy, jos varat ovat lapsen nimissä.
Kuka vähentää tappiot?
Vaikka lapselle säästettäessä pitkä aikaväli usein pienentää sijoittamisen riskiä, riski ei häviä. Jos lahjoitan lapselle omistamiani rahasto-osuuksia, jotka ovat painuneet tappiollisiksi, en voi vähentää tappiota verotuksessani.
Jos olen ostanut rahasto-osuudet suoraan lapsen nimiin, lapsi voi vähentää luovutustappiot omassa verotuksessaan, kun hän myy osuudet.
Jos toisaalta säästän omiin nimiini sekä itselleni että lapselleni, voin lahjoitusta tehdessäni ottaa huomioon, mitkä sijoitukset kannattaa verotuksellisesti lahjoittaa lapselle ja mitkä pitää itsellä.
MUISTA: Lahjoituksia tai sijoituksia ylipäätäänkään ei kannata suunnitella liikaa pelkästään verotuksen näkökulmasta, vaan tiedostaa myös, että pitkällä aikavälillä voi tapahtua monenlaisia muutoksia. Esimerkiksi vanhempien avioero saattaa muuttaa koko tilanteen.
Tarkista, voiko rahasto-osuuksia siirtää
Jotta voisi puntaroida eri tapoja rahastosäästää lapselle tavalliseen sijoitusrahastoon, pitää ensin varmistaa, sallitaanko rahastossa osuuksien omistuksen siirtämisen henkilöltä toiselle – tämän jutun tapauksessa vanhemmalta lapselle.
Siirtomahdollisuus on tärkeä myös perinnönjaossa ja osituksessa. ”Esimerkiksi avioerossa rahasto-osuuksia ei voida sellaisenaan käyttää tasinkona, jos niitä ei voi siirtää puolisolta toiselle”, Kati Hannikainen sanoo.
Jos siirtäminen ei ole mahdollista, rahasto-osuudet täytyy myydä, ja myyjä joutuu verolle mahdollisesta luovutusvoitosta. Siirtomahdollisuus riippuu rahastoyhtiöstä.
”Lainsäädäntö ei rajoita, vaan mahdollistaa tavallisissa avoimissa sijoitusrahastoissa rahasto-osuuksien siirron henkilöltä toiselle. Rahastoyhtiö voi itse päättää, salliiko se siirron rahastoissaan vai ei. Asian pitäisi käydä ilmi rahaston säännöistä”, kertoo toimistopäällikkö Marko Hovi Finanssivalvonnasta.
Taloustaito kysyi kaikkiaan kahdeksalta pankilta ja varainhoitoyhtiöltä, voiko niissä siirtää asiakkaan rahasto-osuuksia henkilöltä toiselle lahjana, perinnönjaossa ja osituksessa. Näin ne vastasivat:
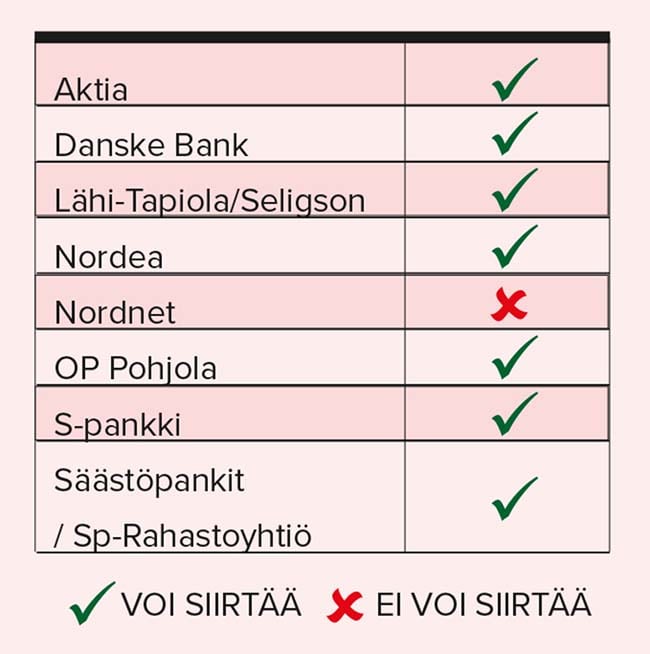
Yleensä siirron onnistuminen edellyttää, että sekä siirtäjällä että siirron saajalla on asiakkuus samassa yhtiössä (tai vähintäänkin samaa rahastoa jakelevalla toimijalla) ja että asiakirjat (lahjakirja, perinnönjakokirja, ositussopimus) ovat kunnossa.
Siirtomahdollisuudessa voi olla rajauksia, jotka koskevat esimerkiksi ulkomaille rekisteröityjä rahastoja, erilaisia varallisuudenhoitosopimuksia, osuuksien panttausta yms. Siirtomahdollisuus tulee aina erikseen varmistaa ennen sijoituspäätöstä.
Tässä kahdeksan yhtiön joukossa poikkeuksena on Nordnet. Siellä rahasto-osuuksia voi lahjoittaa vain siten, että lahjoittajalla on Nordnetissä sijoitusvakuutus ja hän siirtää vakuutuksensa lahjansaajan nimiin. Rahasto-osuuksia ei voi siirtää myöskään perinnönjaossa. Osuudet on myytävä kuolinpesän lopettamisen yhteydessä, Nordnet informoi verkkosivuillaan.
Ulla Simola
Piirros: Pauli Salmi