

Energian maailmanmarkkinoilla eletään turbulenssissa, jolta ei ole vältytty Suomessakaan. Polttoaineiden hinnat ovat kohonneet, ja kuohuntaa ruokitaan mediassa haastattelemalla bensapumpuilla tuskailevia tankkaajia: miltä nyt tuntuu.
Samalla on käynnistynyt keskustelu siitä, miten valtion tulisi tukea polttoaineen tankkaajia vaikeassa tilanteessa veronmaksajien ja/tai päästötavoitteiden kustannuksella. Keskeisimmät ehdotukset koskevat erinäisiä veronalennuksia tai -tukia sekä jakeluvelvoitteen alennuksia.
Kevään 2026 kehysriihessä jakeluvelvoitteen alennuksesta käytiin mediatietojen mukaan keskustelua. Pääministeri Orpon hallitus on pitänyt aiemmin päättämänsä velvoitetasot ainakin toistaiseksi ennallaan.
Pääministeri Marinin hallitus päätyi kaudellaan toisenlaiseen ratkaisuun ja alensi jakeluvelvoitteen yleisvelvoitetta 7,5 %-yks. vuosille 2022 ja 2023, minkä arvioitiin alentavan polttoaineiden hintoja, kasvattavan polttoaineverotuloja ja nostavan laskennallisia päästöjä.
Jakeluvelvoite – mikä se on?
Verojen vaikutus hintoihin tunnetaan laajasti. Tietoisuus myös jakeluvelvoitteesta ja erityisesti sen ns. yleisvelvoitteesta vaikuttaa kasvaneen selvästi viime aikoina. Jakeluvelvoite tarkoittaa tosin – erityisesti nykyään – paljon muutakin kuin ”paljonko biopolttoainetta pitää sekoittaa fossiilisten joukkoon”, kuten toisinaan näkee kerrottavan.
Pähkinänkuoressa jakeluvelvoite edellyttää, että tietty osa jakelijoiden kulutukseen toimittamasta energiasta tulee olla peräisin uusiutuvista polttoaineista ja sähköstä. Vuodesta 2025 lähtien jakeluvelvoitetta on voinut täyttää rajatusti myös Suomessa toteutettavia muita päästövähennystoimia rahoittamalla.
Jakeluvelvoitteen yleisvelvoite on noussut viime vuosina ja nousee jatkossakin. Se alentaa valtion polttoaineverotuloja, sillä uusiutuvan energian verotus on fossiilista kevyempää. Koska biopolttoaineiden markkinahinnat ovat selvästi fossiilisia korkeampia, jakeluvelvoite nostaa myytävien liikennepolttoaineiden hintoja.
Jakeluvelvoite siis kohottaa polttoaineiden hintoja ja vähentää verotuloja. Yleisvelvoite kuitenkin alentaa liikenteen laskennallisia päästöjä, mikä auttaa Suomea saavuttamaan päästötavoitteita.
Jakeluvoitteen huonommin tunnettu ominaisuus on yleisvelvoitteen sisäiset erilliset velvoitteet. Tietty osa yleisvelvoitteesta tulee täyttää ns. lisävelvoitteen mukaisesti kehittyneillä biopolttoaineilla, biokaasulla tai muilla kuin biologista alkuperää olevilla uusiutuvilla polttoaineilla (RFNBO). Vuodesta 2028 alkaen osa lisävelvoitteesta tulee täyttää erillisen RFNBO-vähimmäisosuusvelvoitteen mukaisesti.
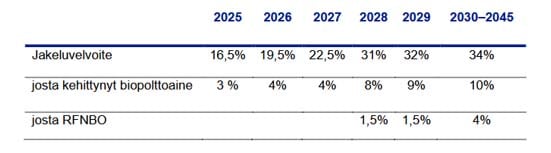
Kuvakaappauksen lähde: Liikenteen verotuksen ja rahoituksen uudistaminen - Nykytilakuvaus ja analyysi (s. 25) | (kahdella alemmalla rivillä kyse %-yksiköistä)
Menemättä liioin yksityiskohtiin voidaan todeta, että jos yleisvelvoitteen biopolttoaineet (keskeisesti HVO-diesel) ovat fossiilisia verrokkejaan kalliimpia, lisävelvoitteen biopolttoaineet ja vähimmäisosuusvelvoitteen RFNBO-polttoaineet ovat omaa luokkaansa (s. 26). Vuonna 2028 kaikki velvoitetasot nousevat selvästi.
Velvoitetasojen vähimmäistasoja ohjaa EU:n uusiutuvan energian direktiivi. Suomessa lisävelvoite ja vähimmäisosuusvelvoite nostavat polttoaineiden hintaa yleisvelvoitteen päälle. Koska ne sisältyvät yleisvelvoitteeseen, ne eivät alenna tieliikenteen laskennallisia kasvihuonekaasupäästöjä (s. 17). Ne kuitenkin lisäävät tieliikenteen kustannuksia.
Suomessa nämä tasot ovat direktiivin vähimmäistasoja korkeammat. Tätä on perusteltu Suomessa muun muassa kotimaisen uusiutuvan polttoainetuotannon ja vetytalouden edistämisellä. Kauniisti ilmaistuna se on uusiutuvan energian investointien kannustin, vähemmän kauniisti tulkiten valtion suunnitelma talouden kysynnän ohjaamiseksi.
Tärkeää olisikin huomata, että velvoite koskee vain kansallista polttoaineiden jakelua, ei tuotantoa, joten velvoite ei estä, että uusiutuva energia tuotettaisiin Suomen ulkopuolella. Laskun järjestelystä kuittaavat joka tapauksessa suomalaiset kotitaloudet ja kuljetusyritykset korkeampina kustannuksina.
Lisä- ja vähimmäisosuusvelvoitteen kustannusvaikutus bensapumpuilla olisi helposti saavutettavissa verotuksenkin menetelmin. Ajankohtaistuvissa velkajarrutalkoissa tämän kuvittelisi olevan relevantti kysymys.
Teknologianeutraaliudenkaan nimissä ei välttämättä ole kovin puhdasoppista, että liikenteen käyttövoimien joukosta valitaan voittajia suosimalla erillisvelvoitteilla esimerkiksi tiettyjä biopolttoaineita, biokaasua ja uusiutuvaan vetyyn perustuvia polttoaineita. Johdonmukaisempaa olisikin valita häviäjät ja antaa markkinoiden päättää lopusta.
Jakeluvelvoite ja kustannukset perspektiiviin?
Vaikka biopolttoaineiden poltossa syntyviä bioperäisiä hiilidioksidipäästöjä ei lasketa liikenteen fossiilisiin hiilidioksidipäästöihin, niiden elinkaaripäästöt ja mahdolliset maankäyttövaikutukset eivät välttämättä ole nolla.
Biopolttoaineiden kohdalla ylipäätään ei tulisikaan sivuuttaa, että kasvava biopolttoaineiden kysyntä voi aiheuttaa riskin paitsi ilmastopäästöihin maankäyttösektorilla myös ongelmiin laajemmin biodiversiteetissa.
Vaikka fossiilisten polttoaineiden käyttöä tuleekin vähentää liikenteessä, on vaikea varauksetta fanittaa biopolttoaineitakaan, vaikka niiden laskennallinen päästö olisikin nolla. Polttoaineiden (sekä fossiilisten että uusiutuvien) käytön vähentäminen ja energiatehokkuuden parantaminen liikenteessä olisi järkevää etenkin siellä, missä se on helpoiten tehtävissä – kuten henkilöautoliikenteessä.
Suhteessa akkusähköön synteettiset polttoaineet ja vety eivät välttämättä ole energiatehokkuuden näkökulmasta erityisen houkuttelevia ratkaisuja, sillä niiden tuotantoon vaaditaan paljon energiaa.
Jakeluvelvoite on keskeinen laskennallisten päästöjen alentaja Suomessa ja uusiutuvan energian direktiivin vuoksi myös välttämätön työkalu päästövähennyksissä. On myös sinänsä ymmärrettävää, jos jakeluvelvoitteella yritetään tukea investointeja Suomeen. Välttämättömän ylittäviä velvoitetasoja tulisi silti tarkastella kriittisesti, kun päästövähennyksiin on muitakin keinoja.
Sikäli kun nykyiset nousevat lisä- ja vähimmäisosuusvelvoitetasot on jo hyväksytty eduskunnassa, on samalla hyväksytty niiden polttoaineiden hintoja kohottava vaikutus läheisessä tulevaisuudessa. Velvoitetasojen alennukset ja hintavaikutukseltaan vastaava veronkorotus voisivat mahdollistaa hinta- ja päästöneutraaleja toimenpiteitä tulevaan julkisen talouden mittavaan sopeutusurakkaan.
Samalla päästövähennyksiä on mahdollista hakea muilla keinoin. Irtikytkentä fossiilisista tuontipolttoaineista on perusteltua paitsi ilmastosyistä myös monista muista syistä.
Jakeluvelvoitetta ei silti tee mieli pitää ongelmattomana ratkaisuna, vaikka se sellaisena kenties näyttäytyykin. Mikäli ongelmia ei olisi, voisi kysyä: pitäisikö velvoitetasoja nostaa reippaasti nykyisestä – kustannuksista ja verotuloista viis.
Janne Kalluinen
Lue myös: Viisi vinkkiä liikenteen päästöjen vähentämiseen ja julkisen talouden kohentamiseen (7.11.2025)
Kuuntele myös: Regeneranssi 20 – Jakeluvelvoite nyt & biopolttoaineet (8.5.2026)
Kommentoi